辽宁投资管理:从区域金融生态到私募基金备案的实务观察
辽宁的投资管理行业正处在一个微妙而关键的转折期。沈阳作为东北区域金融中心,近年来在股权投资、并购重组、资产管理等领域的活跃度明显提升,但与此同时,监管趋严、募资分化、退出渠道收窄等现实压力也在重塑整个行业的运行逻辑。对于一家扎根辽宁的投资管理公司而言,理解区域金融生态的底层结构,比追逐短期热点更为重要。本文从辽宁投资管理的实务视角出发,梳理股权投资机构在本地化运营中需要面对的核心问题,并结合私募基金备案、企业并购重组、财务顾问服务等具体环节展开讨论。
辽宁区域金融生态的独特性在哪里
谈到辽宁投资管理,绕不开的一个背景是区域经济结构的特殊性。辽宁拥有较为完整的工业体系,装备制造、石化、冶金、汽车零部件等传统产业基础深厚,这决定了本地股权投资机构的项目源与南方消费互联网主导的市场存在明显差异。沈阳股权投资市场的标的,更多集中在先进制造、新材料、精细化工、农业深加工以及围绕国企改革衍生的混改项目上。
这种结构带来两个直接影响。其一,投资机构需要具备更强的产业理解能力,单纯依靠财务模型难以判断一家装备制造企业的真实价值,技术路线、供应链关系、下游客户集中度往往比报表数字更能说明问题。其二,投后管理的权重上升。传统制造业企业的治理水平、财务规范性参差不齐,股权投资机构在完成投资后往往需要投入大量精力协助企业完善内控、梳理股权结构,这也使得辽宁投资管理公司在团队配置上更倾向于复合型人才。
从资本市场参与者的构成看,辽宁地区的金融业态涵盖银行、证券、保险、信托、基金、融资租赁、担保等多种形态,但直接融资比重相对偏低,企业对银行贷款的依赖度较高。这一特征意味着投融资服务的供给存在结构性缺口,也为专业的投资管理机构和财务顾问服务提供了空间。
私募基金管理人在辽宁展业的合规要点
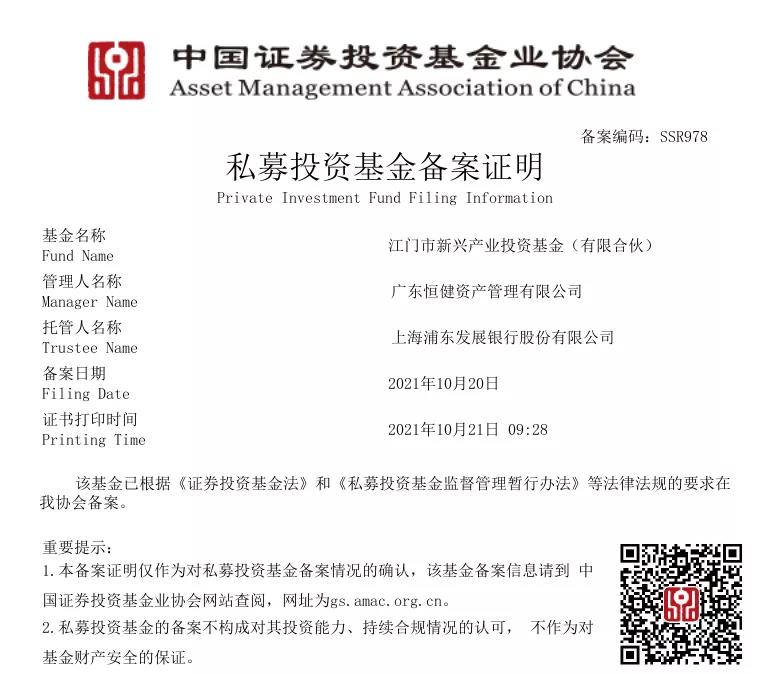
私募基金备案是每一家股权投资机构绕不过去的门槛。自中国证券投资基金业协会对管理人登记和产品备案提出更细致的要求以来,辽宁地区不少机构在备案环节遇到过共性问题,值得梳理。
- 管理人登记的高管资质:法定代表人、合规风控负责人需具备相应的从业资格与履历支撑,高管兼职情况、过往从业机构的合规记录都会被重点核查。
- 股东背景与出资能力:股东需说明资金来源的合法性,出资能力证明不能流于形式,尤其是涉及多层股权架构的情形。
- 展业计划的可行性:备案材料中的展业计划需要与机构实际资源匹配,过于宽泛或明显套模板的业务方向描述容易引发反馈。
- 基金产品的投向清晰度:股权类基金需明确投资领域、投资阶段与退出安排,避免出现与私募借贷、明股实债相混淆的条款设计。
- 信息报送与持续合规:备案完成只是起点,季度更新、年度经审计财务报告、重大事项变更等持续义务需要建立内部流程予以保障。
实务中,不少辽宁投资管理公司在首次备案时因材料准备不充分而反复补正,时间成本较高。比较稳妥的做法是在正式提交前,由熟悉备案规则的内部合规人员或外部顾问对全套材料进行预审,重点关注关联方披露、内控制度与实际业务的对应关系、以及基金合同条款与备案须知的契合度。
股权投资机构如何在本土项目上建立判断力
沈阳股权投资市场的项目挖掘,很大程度上依赖本地网络与产业深耕。与一线城市依靠FA渠道和公开融资信息不同,辽宁不少优质中小企业的融资需求并不通过公开渠道释放,而是通过产业链上下游、行业协会、地方国资平台等路径传导。股权投资机构若缺乏本地触点,容易陷入项目源单一、尽调成本高企的困境。
在具体判断上,有几个维度值得重点关注。首先是企业的现金流质量与下游客户结构,制造业企业尤其需要辨别应收账款账龄与回款稳定性。其次是实际控制人的治理意愿,家族式企业在引入外部股东时的心态往往决定后续合作的顺畅程度。再次是环保、能耗、安全生产等合规事项,传统产业项目在这方面的历史遗留问题需要提前排查。最后是退出路径的现实性,IPO并非唯一选项,并购退出、股权回购、区域性股权市场转让都需要在投资决策阶段纳入考量。
君达伟业等本地投资管理机构在长期展业中积累的产业资源,某种程度上构成了差异化竞争力。这类资源不仅体现在项目获取上,也体现在投后赋能——帮助被投企业对接下游客户、引入管理人才、规范财务体系,这些工作看似琐碎,却直接影响投资回报的实现。
企业并购重组与财务顾问服务的现实需求
辽宁地区的企业并购重组需求,近年呈现出几个清晰的方向。一是传统制造业的横向整合,同质化竞争激烈的细分行业里,头部企业通过收购区域内的中小厂商扩大份额、优化产能。二是国企混合所有制改革带来的交易机会,民营资本参与国企改制、员工持股平台搭建等事项对专业顾问的依赖度较高。三是家族企业的代际传承,创始人退休后股权转让、控制权安排往往涉及复杂的税务与法律问题。
财务顾问服务在这些场景中扮演的角色,远不止于撮合交易。交易结构设计、估值方法选择、尽职调查协调、监管沟通、交割后整合方案,每一个环节都需要专业判断。以估值为例,制造业企业的设备成新率、土地房产的权属状况、隐性负债的排查,都会实质性影响定价。再以交易结构为例,现金对价与股权对价的搭配、业绩承诺与补偿机制的设置、过渡期损益的归属安排,需要在买卖双方的利益诉求之间找到平衡点。
值得提醒的是,并购重组涉及的合规事项较为密集,包括反垄断申报门槛的评估、国有资产交易的进场程序、上市公司信息披露义务等。财务顾问需要与律师、审计师、评估师形成协同,避免因单一环节疏漏导致交易受阻。
资产管理服务在区域市场中的定位
资产管理服务在辽宁市场的需求结构,与高净值人群的资产配置习惯密切相关。相比南方沿海地区,辽宁地区投资者对固定收益类产品的偏好仍然较强,对权益类、另类投资的接受度处于逐步培育阶段。这一特征对投资管理公司的产品设计与投资者教育提出了不同要求。
从合规角度看,资产管理业务需要严格区分私募基金业务与其他受托管理业务,避免出现混同经营。面向合格投资者的募集行为,需履行特定对象确定、风险揭示、冷静期回访等程序。宣传推介材料的表述需要审慎,不得承诺保本保收益,不得使用片面强调收益的措辞。这些要求看似基础,却是监管检查中的高频关注点。
从服务能力看,区域市场的资产管理机构若想建立口碑,需要在透明度与沟通效率上下功夫。定期披露运作报告、及时回应投资者关切、在市场波动时保持坦诚沟通,这些做法有助于积累长期信任。资产管理本质上是一门信任生意,在信息不对称程度较高的区域市场,这一点尤为突出。
结语
辽宁投资管理行业的发展,既受制于区域经济转型的节奏,也受益于产业结构调整带来的机会。对于股权投资机构、私募基金管理人和财务顾问服务提供方而言,合规是底线,产业理解是根基,本地化资源是差异化来源。在募资环境分化、退出渠道多元化的当下,扎实做好每一个环节的实务工作,比追逐概念更为可靠。辽宁的资本市场仍在演进之中,愿意沉下心来做深做透的机构,终将在这一进程中占据属于自己的位置。